
Od roku 2019 se příjmy z kryptoměn v Polsku zdaňují v samostatném „koši“: platíte 19 % z rozdílu mezi příjmy a náklady a uvádíte ho v daňovém přiznání PIT-38. Pravidla jsou jednodušší, než se zdá, ale několik detailů - směny mezi kryptoměnami, náklady z předchozích let nebo kurzy NBP - pravidelně působí potíže. Vysvětlujeme je na příkladech. Průvodce se týká polských daňových rezidentů; právní stav k září 2026.
To nejdůležitější
- Daň činí 19 % ze zisku, tedy z příjmu sníženého o doložené náklady (čl. 30b odst. 1a-1b polského zákona o dani z příjmů fyzických osob, PIT).
- Směna jedné kryptoměny za jinou, např. BTC za ETH nebo USDT, příjem nezakládá.
- Ztráta z kryptoměn neexistuje - přebytek nákladů se převádí do dalšího roku.
- PIT-38 za rok 2026 podáváte od 15. února do 30. dubna 2027, i když jste v daném roce pouze nakupovali.
- Od roku 2026 poskytovatelé služeb s kryptoaktivy v EU shromažďují a předávají údaje o transakcích klientů daňové správě (DAC8).
1. Kdy vzniká příjem z kryptoměn
Polský zákon o PIT považuje zcizení virtuální měny za příjem z kapitálu (čl. 17 odst. 1 bod 11). Klíčová je definice „zcizení“ v čl. 17 odst. 1f: jde o směnu virtuální měny za zákonné platidlo, zboží, službu nebo majetkové právo jiné než virtuální měna a také o úhradu jiných závazků virtuální měnou.
V praxi to znamená, že daň vzniká až tehdy, když z kryptoměn „vystoupíte“ do tradičních peněz nebo jimi zaplatíte za něco reálného. Dokud se pohybujete mezi tokeny, příjem nevzniká - potvrzuje to polské ministerstvo financí na portálu podatki.gov.pl.
| Operace | Zdanitelný příjem? | Co je dobré vědět |
|---|---|---|
| Prodej BTC za PLN nebo EUR | Ano | Příjmem je obdržená částka; cizí měny se přepočítávají kurzem NBP. |
| Platba kryptoměnou za zboží nebo službu | Ano | Příjmem je tržní hodnota zboží nebo služby. |
| Směna BTC za ETH nebo BTC za USDT | Ne | Daňově neutrální operace; výdaje na takovou směnu nejsou ani nákladem (čl. 23 odst. 1 bod 38d). |
| Nákup kryptoměny za PLN nebo EUR | Ne | Jde o náklad - uveďte ho v PIT-38 za rok nákupu. |
| Převod mezi vlastními peněženkami | Ne | Uschovejte historii transakcí (TXID) jako doklad, že se vlastník nezměnil. |
A co stablecoiny?
USDT a další populární stablecoiny zpravidla spadají pod definici virtuální měny, proto je směna BTC za USDT daňově neutrální. Méně jasný je status tokenů elektronických peněz podle nařízení MiCA (např. USDC, EURC): návrh polského zákona o trhu s kryptoaktivy počítal s jejich výslovným postavením na roveň virtuální měně pro účely PIT, ale k září 2026 nenabyl účinnosti. U vyšších částek se vyplatí poradit se s daňovým poradcem nebo požádat o individuální výklad.
2. Jak spočítat daň: příjem, náklady a sazba 19 %
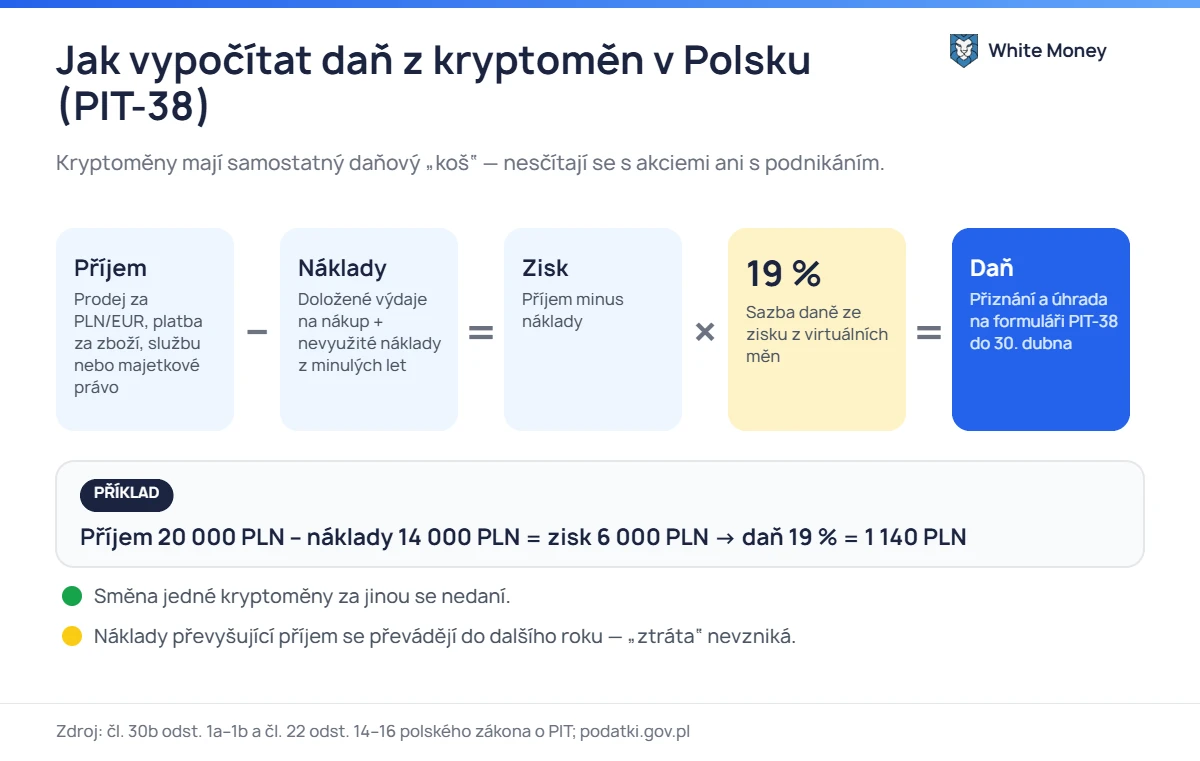
Zisk je rozdíl mezi příjmem ze zcizení a náklady podle čl. 22 odst. 14-16. Z této částky platíte 19% daň. Kryptoměny tvoří samostatný koš: nesčítají se s příjmy z akcií, derivátů ani z podnikání (čl. 30b odst. 5d).
Které výdaje jsou náklady
- doložené výdaje vynaložené přímo na pořízení kryptoměny za peníze (fiat), zboží nebo službu,
- náklady na zcizení, včetně poplatků burz, směnáren a zprostředkovatelů při prodeji,
- nevyužité náklady z předchozích let uvedené v dřívějším PIT-38.
Náklady nejsou mimo jiné úroky z úvěru na nákup kryptoměn, těžební hardware ani spotřebovaná elektřina, ani výdaje na směnu jedné kryptoměny za jinou.
Náklady se uplatňují v roce, kdy vznikly
Na rozdíl od akcií nepřiřazujete náklad ke konkrétní prodané jednotce (metoda FIFO se nepoužije). Všechny náklady daného roku tvoří společný fond; pokud převýší příjmy, přebytek zvyšuje náklady v následujícím roce (čl. 22 odst. 16). Potvrzují to i výklady polské daňové informační služby KIS, např. z 25. června 2025 (0112-KDIL2-1.4011.492.2025.1.KF).
Víceletý příklad. V roce 2025 koupíte kryptoměny za 10 000 PLN a nic neprodáte - podáte PIT-38 s náklady 10 000 PLN. V roce 2026 část prodáte za 8 000 PLN a dokoupíte za 3 000 PLN. Náklady roku 2026 jsou 3 000 PLN + 10 000 PLN z minulých let = 13 000 PLN, takže daň nevzniká a 5 000 PLN se převádí do roku 2027.
Přepočet cizích měn
Příjmy a náklady v cizích měnách přepočítáte na zlotý průměrným kurzem NBP z posledního pracovního dne před dnem příjmu nebo vynaložení nákladu. USDT ani BTC nejsou pro tento účel „cizí měnou“ - rozhoduje okamžik směny na fiat.
Zahraniční příjmy. Jste-li polským daňovým rezidentem, zdaňujete v Polsku i kryptoměny prodané na zahraniční burze. Příjem přičtete k polskému koši a daň zaplacenou v zahraničí odečtete (čl. 30b odst. 5e-5f).
Solidární odvod
Pokud celkové příjmy zdaněné mimo jiné podle čl. 30b (včetně kryptoměn) přesáhnou za rok 1 000 000 PLN, platíte z přebytku navíc 4% solidární odvod (čl. 30h), který se přiznává na formuláři DSF-1.
3. PIT-38 krok za krokem
Přiznání PIT-38 se podává od 15. února do 30. dubna roku následujícího po zdaňovacím období; do stejného dne je třeba daň zaplatit. Za rok 2026 lhůta končí 30. dubna 2027. Částky z kryptoměn za vás úřad nevyplní - zadáváte je sami v části o virtuálních měnách (ve formuláři za rok 2025 jde o pole 36-38: příjmy, náklady roku a náklady z minulých let).
- Stáhněte historii transakcí (CSV) ze všech burz, směnáren a peněženek za celý rok.
- Oddělte operace s fiat měnou od směn krypto-krypto, které jsou neutrální.
- Přepočtěte částky v cizích měnách kurzem NBP ze dne předcházejícího transakci.
- Sečtěte příjmy a náklady roku a přičtěte nevyužité náklady z předchozího PIT-38.
- Podejte přiznání přes e-Urząd Skarbowy do 30. dubna a daň zaplaťte na svůj daňový mikroúčet.
- Doklady uchovávejte alespoň do konce promlčecí lhůty - 5 let od konce roku, v němž uplynula lhůta splatnosti daně.
4. Jak doložit náklady
Důkazní břemeno ohledně nákladů nese poplatník. Nejlépe fungují doklady, které spojují vaši totožnost, částku a datum:
- potvrzení bankovních převodů na burzu nebo do směnárny,
- historie transakcí a roční výpisy z burz a online směnáren,
- potvrzení směny s údaji o stranách, kurzu a poplatku,
- u obchodů P2P - písemná smlouva nebo potvrzení s údaji protistrany a identifikátorem transakce v blockchainu.
Identifikátor transakce (TXID) umožňuje doložit, kdy a na jakou adresu prostředky odešly. Jak ho přečíst, popisujeme v návodu jak ověřit transakci v blockchainu.
5. DAC8: finanční úřad bude vědět víc
Od 1. ledna 2026 platí směrnice DAC8 (2023/2226), založená na standardu OECD CARF. Poskytovatelé služeb s kryptoaktivy shromažďují údaje o klientech a jejich transakcích a daňové správy států EU si je vyměňují. V Polsku ji provádí zákon ze 13. února 2026 (Dz.U. 2026, poz. 347): hlášení za daný rok se podávají vedoucímu Národní daňové správy (KAS) do 30. června následujícího roku, takže první - za rok 2026 - v roce 2027.
Pro poplatníka to znamená jediné: nesrovnalosti mezi PIT-38 a údaji od poskytovatelů bude snazší odhalit. Vyplatí se už teď dát do pořádku historii transakcí a doklady o nákladech.
6. Nejčastější chyby
- Nepodání PIT-38 v roce, kdy jste jen nakupovali. Zákon vyžaduje uvést náklady i bez příjmu (čl. 30b odst. 6a). Opomenutí lze napravit opravným přiznáním.
- Považování směny krypto-krypto za prodej - zbytečně zvyšuje příjem i daň.
- Míchání kryptoměn s akciemi - ztráty z burzy cenných papírů nelze odečíst od zisku z kryptoměn a naopak.
- Kurz NBP ze dne transakce místo z posledního pracovního dne před ní.
- Chybějící doklady u P2P - bez nich se náklady při kontrole obhajují jen těžko.
7. Často kladené otázky
Musím podat PIT-38, když jsem kryptoměny jen nakupoval?
Ano. Náklady vynaložené v roce bez příjmu se uvádějí v přiznání, aby je bylo možné uplatnit v dalších letech.
Je směna BTC za USDT zdanitelná?
Ne. Směna jedné virtuální měny za jinou není zcizením podle zákona o PIT. Daň vznikne až při směně na peníze, zboží nebo službu.
Platím daň, když v obchodě zaplatím kryptoměnou?
Ano. Platba kryptoměnou za zboží nebo službu je zcizení - příjmem je tržní hodnota toho, co obdržíte.
A co těžba, staking a airdropy?
Výdaje na těžbu (hardware, elektřina) nejsou daňově uznatelným nákladem. Okamžik a způsob zdanění odměn ze stakingu nebo airdropů bývá sporný - u významných částek se vyplatí získat individuální výklad.
Článek má informativní charakter a nepředstavuje daňové poradenství. Právní stav k 24. září 2026. Ve své konkrétní situaci se obraťte na daňového poradce nebo požádejte o individuální výklad.
Zdroje
- Polské ministerstvo financí - Zdanění prodeje kryptoměn (podatki.gov.pl, polsky)
- Oficiální informační brožura k PIT-38 za rok 2025 (PDF, polsky)
- Polský zákon o dani z příjmů fyzických osob z 26. července 1991 (ISAP)
- Výklad ministerstva financí k solidárnímu odvodu (polsky)
- Směrnice Rady (EU) 2023/2226 (DAC8) - EUR-Lex
- Polské ministerstvo financí - zákon provádějící DAC8 podepsán prezidentem (polsky)
- Eureka - databáze polských daňových výkladů
Napsat komentář