
Od 2019 roku dochody z kryptowalut rozlicza się w Polsce w osobnym „koszyku”: płacisz 19% od nadwyżki przychodów nad kosztami i wykazujesz ją w zeznaniu PIT-38. Zasady są prostsze, niż się wydaje, ale kilka szczegółów - wymiany między kryptowalutami, rozliczanie kosztów z lat ubiegłych czy kursy NBP - regularnie sprawia kłopot. Wyjaśniamy je na przykładach. Stan prawny: wrzesień 2026 r.
Najważniejsze w skrócie
- Podatek wynosi 19% od dochodu, czyli przychodu pomniejszonego o udokumentowane koszty (art. 30b ust. 1a-1b ustawy o PIT).
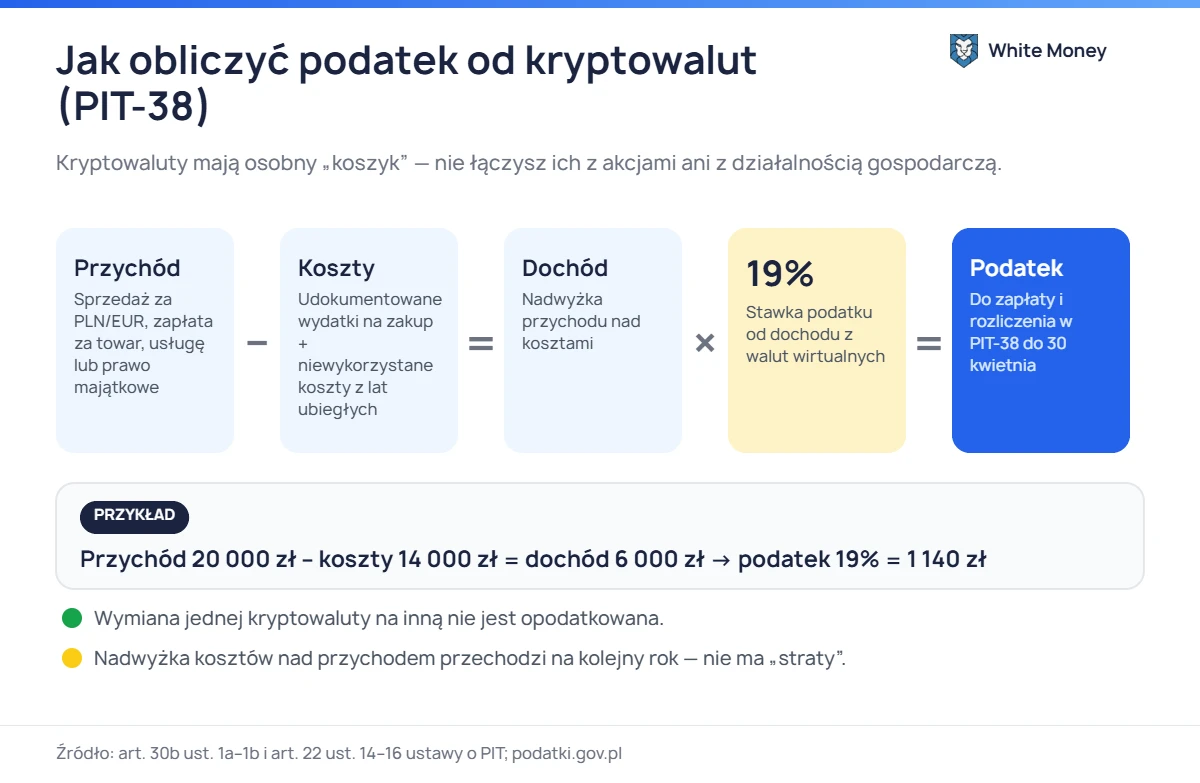
- Wymiana jednej kryptowaluty na inną, np. BTC na ETH lub USDT, nie rodzi przychodu.
- Na kryptowalutach nie powstaje strata - nadwyżka kosztów przechodzi na kolejny rok.
- PIT-38 za 2026 r. składasz od 15 lutego do 30 kwietnia 2027 r., także wtedy, gdy w danym roku tylko kupowałeś.
- Od 2026 r. dostawcy usług kryptoaktywów w UE zbierają i przekazują dane o transakcjach klientów administracji skarbowej (DAC8).
1. Kiedy powstaje przychód z kryptowalut
Ustawa o PIT traktuje zbycie waluty wirtualnej jako przychód z kapitałów pieniężnych (art. 17 ust. 1 pkt 11). Kluczowa jest definicja „zbycia” z art. 17 ust. 1f: to wymiana waluty wirtualnej na prawny środek płatniczy, towar, usługę lub prawo majątkowe inne niż waluta wirtualna, a także regulowanie kryptowalutą innych zobowiązań.
W praktyce oznacza to, że podatek pojawia się dopiero wtedy, gdy „wychodzisz” z kryptowalut do świata tradycyjnych pieniędzy lub płacisz nimi za coś realnego. Dopóki obracasz tokenami między sobą, przychodu nie ma - potwierdza to Ministerstwo Finansów w objaśnieniach na portalu podatki.gov.pl.
| Operacja | Przychód w PIT? | Co warto wiedzieć |
|---|---|---|
| Sprzedaż BTC za PLN lub EUR | Tak | Przychodem jest otrzymana kwota; waluty obce przeliczasz po kursie NBP. |
| Zapłata kryptowalutą za towar lub usługę | Tak | Przychodem jest wartość rynkowa towaru lub usługi. |
| Wymiana BTC na ETH albo BTC na USDT | Nie | Operacja neutralna; wydatki na taką wymianę nie są też kosztem (art. 23 ust. 1 pkt 38d). |
| Zakup kryptowaluty za PLN lub EUR | Nie | To koszt - trzeba go wykazać w PIT-38 za rok zakupu. |
| Przelew między własnymi portfelami | Nie | Zachowaj historię transakcji (TXID) jako dowód, że środki nie zmieniły właściciela. |
A co ze stablecoinami?
USDT i inne popularne stablecoiny co do zasady mieszczą się w definicji waluty wirtualnej, dlatego wymiana BTC na USDT jest neutralna podatkowo. Mniej oczywisty jest status tokenów e-pieniądza w rozumieniu rozporządzenia MiCA (np. USDC, EURC): projekt polskiej ustawy o rynku kryptoaktywów przewidywał ich jednoznaczne zrównanie z walutą wirtualną na potrzeby PIT, ale do września 2026 r. nie wszedł w życie. Przy większych kwotach warto skonsultować się z doradcą lub wystąpić o interpretację indywidualną.
2. Jak obliczyć podatek: przychód, koszty i stawka 19%
Dochód to różnica między przychodem ze zbycia a kosztami, o których mowa w art. 22 ust. 14-16. Od tej kwoty płacisz 19% podatku. Kryptowaluty tworzą odrębny koszyk: nie łączysz ich z dochodami z akcji, instrumentów pochodnych ani z działalności gospodarczej (art. 30b ust. 5d).
Jakie wydatki są kosztem
- udokumentowane wydatki poniesione bezpośrednio na nabycie kryptowaluty za pieniądze (fiat), towar lub usługę,
- koszty zbycia, w tym prowizje giełd, kantorów i pośredników przy sprzedaży,
- niewykorzystane koszty z poprzednich lat, wykazane we wcześniejszym PIT-38.
Kosztem nie są m.in. odsetki od kredytu zaciągniętego na zakup kryptowalut, sprzęt do kopania ani zużyta przy tym energia, a także wydatki na wymianę jednej kryptowaluty na inną.
Koszty liczy się w roku ich poniesienia
W przeciwieństwie do akcji nie przypisujesz kosztu do konkretnej sprzedanej jednostki (metoda FIFO tu nie działa). Wszystkie koszty danego roku trafiają do wspólnej puli; jeśli przewyższają przychody, nadwyżka powiększa koszty w następnym roku (art. 22 ust. 16). Potwierdzają to także interpretacje Dyrektora KIS, np. z 25 czerwca 2025 r. (0112-KDIL2-1.4011.492.2025.1.KF).
Przykład wieloletni. W 2025 r. kupujesz kryptowaluty za 10 000 zł i nic nie sprzedajesz - składasz PIT-38 z kosztami 10 000 zł. W 2026 r. sprzedajesz część za 8 000 zł i dokupujesz za 3 000 zł. Koszty 2026 r. to 3 000 zł + 10 000 zł z lat ubiegłych = 13 000 zł, więc podatku nie ma, a 5 000 zł przechodzi na 2027 r.
Przeliczanie walut obcych
Przychody i koszty w walutach obcych przeliczasz na złote po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień uzyskania przychodu lub poniesienia kosztu. Transakcje w USDT czy BTC nie są „walutą obcą” - liczy się moment wymiany na fiat.
Dochody zagraniczne. Kryptowaluty sprzedane na zagranicznej giełdzie też rozliczasz w Polsce, jeśli jesteś polskim rezydentem podatkowym. Dochód doliczasz do polskiego koszyka, a podatek zapłacony za granicą odliczasz (art. 30b ust. 5e-5f).
Danina solidarnościowa
Jeśli łączne dochody opodatkowane m.in. według art. 30b (w tym z kryptowalut) przekroczą w roku 1 000 000 zł, od nadwyżki płacisz dodatkowo 4% daniny solidarnościowej (art. 30h), deklarowanej na formularzu DSF-1.
3. PIT-38 krok po kroku
Zeznanie PIT-38 składasz od 15 lutego do 30 kwietnia roku następującego po roku podatkowym; do tego samego dnia trzeba zapłacić podatek. Za 2026 r. termin mija 30 kwietnia 2027 r. Kwot z kryptowalut urząd nie uzupełni za Ciebie - wpisujesz je samodzielnie w części poświęconej walutom wirtualnym (w formularzu za 2025 r. to poz. 36-38: przychody, koszty roku i koszty z lat ubiegłych).
- Pobierz historię transakcji (CSV) ze wszystkich giełd, kantorów i portfeli za cały rok.
- Oddziel operacje z udziałem fiat od wymian krypto-krypto, które są neutralne.
- Przelicz kwoty w walutach obcych po kursie NBP z dnia poprzedzającego transakcję.
- Zsumuj przychody i koszty roku, dodaj niewykorzystane koszty z poprzedniego PIT-38.
- Złóż zeznanie przez e-Urząd Skarbowy do 30 kwietnia i zapłać podatek na swój mikrorachunek podatkowy.
- Przechowuj dokumenty co najmniej do końca okresu przedawnienia - 5 lat od końca roku, w którym minął termin płatności podatku.
4. Jak dokumentować koszty
Ciężar udowodnienia kosztów spoczywa na podatniku. Najlepiej sprawdzają się dokumenty, które łączą Twoją tożsamość, kwotę i datę:
- potwierdzenia przelewów z banku na giełdę lub do kantoru,
- historia transakcji i raporty roczne z giełd oraz kantorów internetowych,
- potwierdzenia wymiany zawierające dane stron, kurs i prowizję,
- przy transakcjach P2P - pisemna umowa lub potwierdzenie z danymi kontrahenta oraz identyfikator transakcji w blockchainie.
Identyfikator transakcji (TXID) pozwala wykazać, kiedy i na jaki adres trafiły środki. Jak go odczytać, opisujemy w poradniku jak sprawdzić transakcję w blockchainie.
5. DAC8: skarbówka będzie wiedzieć więcej
Od 1 stycznia 2026 r. obowiązuje dyrektywa DAC8 (2023/2226), oparta na standardzie OECD CARF. Dostawcy usług w zakresie kryptoaktywów zbierają dane o klientach i ich transakcjach, a administracje podatkowe państw UE wymieniają się nimi. W Polsce wdraża ją ustawa z 13 lutego 2026 r. (Dz.U. 2026 poz. 347): raporty za dany rok trafiają do Szefa KAS do 30 czerwca roku następnego, więc pierwsze - za 2026 r. - w 2027 r.
Dla podatnika oznacza to jedno: rozbieżności między PIT-38 a danymi od dostawców będą łatwiejsze do wychwycenia. Warto już teraz porządkować historię transakcji i dokumenty kosztów.
6. Najczęstsze błędy
- Brak PIT-38 w roku, w którym były tylko zakupy. Ustawa wymaga wykazania kosztów także bez przychodu (art. 30b ust. 6a). Pominięcie można naprawić korektą zeznania.
- Traktowanie wymiany krypto-krypto jak sprzedaży - zawyża przychód i podatek.
- Łączenie kryptowalut z akcjami - strat z giełdy papierów wartościowych nie odliczysz od zysku na kryptowalutach i odwrotnie.
- Kurs NBP z dnia transakcji zamiast z ostatniego dnia roboczego przed nią.
- Brak dokumentów przy P2P - bez nich trudno obronić koszty podczas kontroli.
7. Najczęściej zadawane pytania
Czy muszę złożyć PIT-38, jeśli tylko kupowałem kryptowaluty?
Tak. Koszty poniesione w roku, w którym nie było przychodu, wykazuje się w zeznaniu, aby rozliczyć je w kolejnych latach.
Czy wymiana BTC na USDT jest opodatkowana?
Nie. Wymiana jednej waluty wirtualnej na inną nie jest zbyciem w rozumieniu ustawy o PIT. Podatek pojawi się dopiero przy wymianie na pieniądze, towar lub usługę.
Czy płacąc kryptowalutą w sklepie, płacę podatek?
Tak. Zapłata kryptowalutą za towar lub usługę to zbycie - przychodem jest wartość rynkowa tego, co otrzymujesz.
Co z kopaniem, stakingiem i airdropami?
Wydatki na kopanie (sprzęt, prąd) nie są kosztem uzyskania przychodu. Moment i sposób opodatkowania nagród ze stakingu czy airdropów bywa sporny - przy istotnych kwotach warto uzyskać interpretację indywidualną.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. Stan prawny na 24 września 2026 r. W indywidualnej sprawie skonsultuj się z doradcą podatkowym lub wystąp o interpretację indywidualną.
Źródła
- Ministerstwo Finansów - Rozliczenie ze sprzedaży kryptowalut (podatki.gov.pl)
- Broszura informacyjna do zeznania PIT-38 za 2025 r. (PDF)
- Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (ISAP)
- Objaśnienia podatkowe MF dotyczące daniny solidarnościowej
- Dyrektywa Rady (UE) 2023/2226 (DAC8) - EUR-Lex
- Ministerstwo Finansów - ustawa wdrażająca DAC8 z podpisem Prezydenta
- Eureka - wyszukiwarka interpretacji podatkowych KIS
Dodaj komentarz