
С 2019 года доходы от криптовалют в Польше облагаются в отдельной «корзине»: вы платите 19% с разницы между поступлениями и расходами и указываете её в декларации PIT-38. Правила проще, чем кажется, но несколько деталей - обмен между криптовалютами, перенос расходов прошлых лет или курсы NBP - регулярно вызывают проблемы. Разбираем их на примерах. Руководство касается налоговых резидентов Польши; правовое состояние - сентябрь 2026 года.
Главное кратко
- Налог - 19% от дохода, то есть поступлений за вычетом документально подтверждённых расходов (ст. 30b п. 1a-1b польского закона о PIT).
- Обмен одной криптовалюты на другую, например BTC на ETH или USDT, не создаёт облагаемого дохода.
- Убытка по криптовалютам не бывает - излишек расходов переносится на следующий год.
- PIT-38 за 2026 год подаётся с 15 февраля по 30 апреля 2027 года, даже если в этом году вы только покупали.
- С 2026 года поставщики услуг с криптоактивами в ЕС собирают и передают налоговым органам данные об операциях клиентов (DAC8).
1. Когда возникает доход от криптовалюты
Польский закон о PIT рассматривает отчуждение виртуальной валюты как доход от капитала (ст. 17 п. 1 пп. 11). Ключевое - определение «отчуждения» в ст. 17 п. 1f: это обмен виртуальной валюты на законное платёжное средство, товар, услугу или имущественное право, отличное от виртуальной валюты, а также погашение виртуальной валютой других обязательств.
На практике налог появляется только тогда, когда вы «выходите» из криптовалюты в традиционные деньги или расплачиваетесь ею за что-то реальное. Пока вы переходите из токена в токен, дохода нет - это подтверждает Министерство финансов Польши в разъяснениях на портале podatki.gov.pl.
| Операция | Облагаемый доход? | Что важно знать |
|---|---|---|
| Продажа BTC за PLN или EUR | Да | Доходом является полученная сумма; иностранные валюты пересчитываются по курсу NBP. |
| Оплата криптовалютой товара или услуги | Да | Доходом является рыночная стоимость товара или услуги. |
| Обмен BTC на ETH или BTC на USDT | Нет | Операция нейтральна; затраты на такой обмен тоже не являются расходами (ст. 23 п. 1 пп. 38d). |
| Покупка криптовалюты за PLN или EUR | Нет | Это расход - его нужно показать в PIT-38 за год покупки. |
| Перевод между своими кошельками | Нет | Сохраните историю транзакций (TXID) как доказательство, что владелец не сменился. |
А что со стейблкоинами?
USDT и другие популярные стейблкоины, как правило, подпадают под определение виртуальной валюты, поэтому обмен BTC на USDT налогово нейтрален. Менее очевиден статус токенов электронных денег по регламенту MiCA (например, USDC, EURC): проект польского закона о рынке криптоактивов предусматривал их прямое приравнивание к виртуальной валюте для целей PIT, но по состоянию на сентябрь 2026 года он не вступил в силу. При крупных суммах стоит проконсультироваться с налоговым консультантом или получить индивидуальное разъяснение.
2. Как рассчитать налог: поступления, расходы и ставка 19%
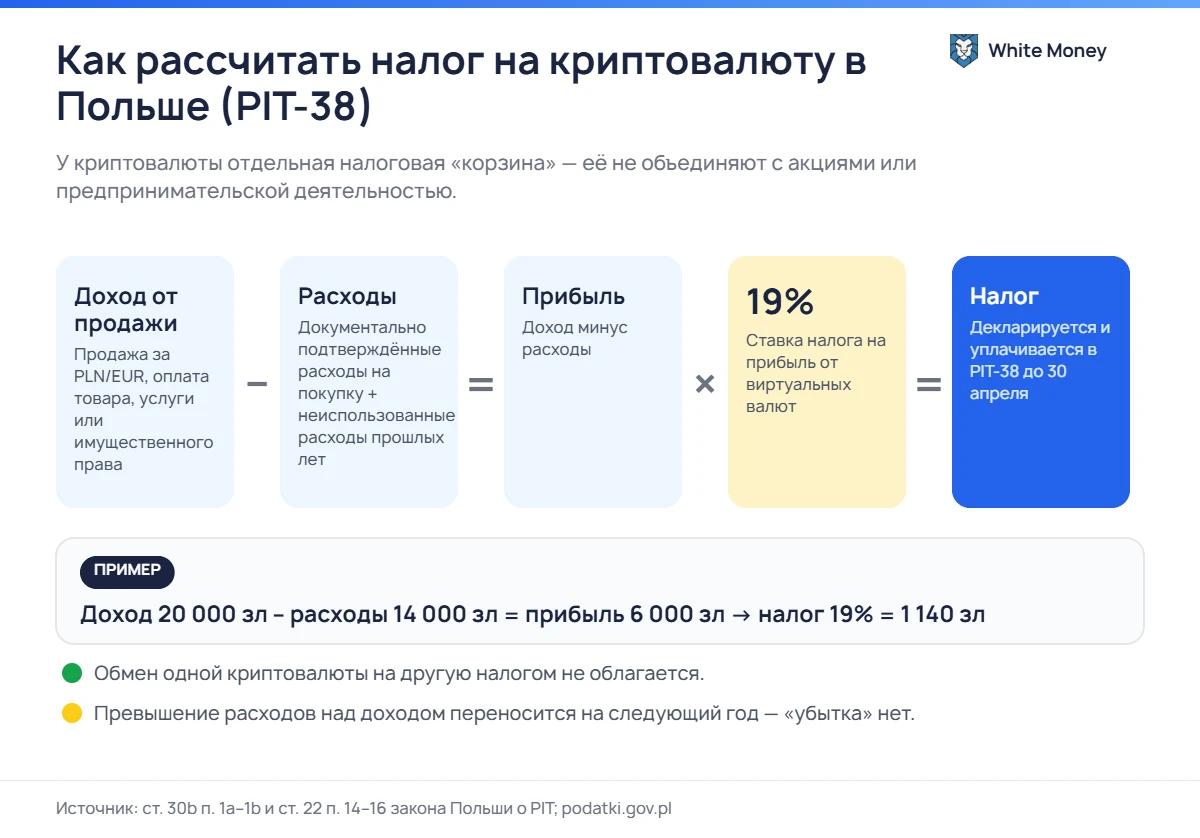
Доход - это разница между поступлением от отчуждения и расходами, определёнными в ст. 22 п. 14-16. С этой суммы уплачивается 19% налога. Криптовалюты образуют отдельную корзину: их не объединяют с доходами от акций, производных инструментов или предпринимательской деятельности (ст. 30b п. 5d).
Какие затраты считаются расходами
- документально подтверждённые затраты, понесённые непосредственно на приобретение криптовалюты за деньги (фиат), товар или услугу,
- расходы на отчуждение, в том числе комиссии бирж, обменников и посредников при продаже,
- неиспользованные расходы прошлых лет, указанные в предыдущей PIT-38.
Расходами не являются, в частности, проценты по кредиту на покупку криптовалюты, оборудование для майнинга и потреблённая им электроэнергия, а также затраты на обмен одной криптовалюты на другую.
Расходы учитываются в году, когда они понесены
В отличие от акций, вы не привязываете расход к конкретной проданной единице (метод FIFO здесь не применяется). Все расходы года попадают в общий пул; если они превышают поступления, излишек увеличивает расходы следующего года (ст. 22 п. 16). Это подтверждают и индивидуальные разъяснения Директора KIS, например от 25 июня 2025 года (0112-KDIL2-1.4011.492.2025.1.KF).
Пример на несколько лет. В 2025 году вы покупаете криптовалюту на 10 000 зл и ничего не продаёте - подаёте PIT-38 с расходами 10 000 зл. В 2026 году продаёте часть за 8 000 зл и докупаете на 3 000 зл. Расходы 2026 года: 3 000 зл + 10 000 зл прошлых лет = 13 000 зл, поэтому налога нет, а 5 000 зл переходят на 2027 год.
Пересчёт иностранных валют
Поступления и расходы в иностранных валютах пересчитываются в злотые по среднему курсу NBP последнего рабочего дня перед днём получения дохода или несения расхода. USDT или BTC не являются для этого «иностранной валютой» - важен момент обмена на фиат.
Иностранные доходы. Если вы налоговый резидент Польши, криптовалюту, проданную на иностранной бирже, тоже декларируете в Польше. Доход добавляется к польской корзине, а налог, уплаченный за границей, вычитается (ст. 30b п. 5e-5f).
Солидарный сбор
Если совокупные доходы, облагаемые, в частности, по ст. 30b (включая криптовалюты), превысят за год 1 000 000 зл, с превышения дополнительно уплачивается 4% солидарного сбора (ст. 30h), который декларируется в форме DSF-1.
3. PIT-38 шаг за шагом
Декларацию PIT-38 подают с 15 февраля по 30 апреля года, следующего за налоговым; к этой же дате нужно уплатить налог. За 2026 год срок истекает 30 апреля 2027 года. Суммы по криптовалютам налоговая не заполнит за вас - вы вносите их сами в разделе о виртуальных валютах (в форме за 2025 год это поля 36-38: поступления, расходы года и расходы прошлых лет).
- Выгрузите историю транзакций (CSV) со всех бирж, обменников и кошельков за весь год.
- Отделите операции с фиатом от обменов крипто-крипто, которые нейтральны.
- Пересчитайте суммы в иностранных валютах по курсу NBP дня, предшествующего транзакции.
- Суммируйте поступления и расходы года, добавьте неиспользованные расходы из предыдущей PIT-38.
- Подайте декларацию через e-Urząd Skarbowy до 30 апреля и уплатите налог на свой налоговый микросчёт.
- Храните документы как минимум до конца срока давности - 5 лет с конца года, в котором истёк срок уплаты налога.
4. Как документировать расходы
Бремя доказывания расходов лежит на налогоплательщике. Лучше всего работают документы, связывающие вашу личность, сумму и дату:
- подтверждения банковских переводов на биржу или в обменник,
- история транзакций и годовые отчёты бирж и онлайн-обменников,
- подтверждения обмена с данными сторон, курсом и комиссией,
- для P2P-сделок - письменный договор или подтверждение с данными контрагента и идентификатором транзакции в блокчейне.
Идентификатор транзакции (TXID) позволяет показать, когда и на какой адрес ушли средства. Как его прочитать, объясняем в руководстве как проверить криптотранзакцию в блокчейне.
5. DAC8: налоговая будет знать больше
С 1 января 2026 года действует директива DAC8 (2023/2226), основанная на стандарте OECD CARF. Поставщики услуг с криптоактивами собирают данные о клиентах и их операциях, а налоговые службы стран ЕС обмениваются ими. В Польше её внедряет закон от 13 февраля 2026 года (Dz.U. 2026 poz. 347): отчёты за год подаются Главе Национальной налоговой администрации (KAS) до 30 июня следующего года, так что первые - за 2026 год - в 2027 году.
Для налогоплательщика это означает одно: расхождения между PIT-38 и данными поставщиков станет легче выявить. Стоит уже сейчас упорядочить историю транзакций и документы о расходах.
6. Самые частые ошибки
- Нет PIT-38 в году, когда были только покупки. Закон требует показывать расходы даже без поступлений (ст. 30b п. 6a). Это можно исправить корректирующей декларацией.
- Обмен крипто-крипто как продажа - необоснованно увеличивает доход и налог.
- Смешивание криптовалют с акциями - убытки на фондовом рынке нельзя вычесть из прибыли по криптовалютам, и наоборот.
- Курс NBP дня транзакции вместо последнего рабочего дня перед ней.
- Нет документов по P2P - без них сложно защитить расходы при проверке.
7. Частые вопросы
Нужно ли подавать PIT-38, если я только покупал криптовалюту?
Да. Расходы года без поступлений указывают в декларации, чтобы учесть их в следующих годах.
Облагается ли налогом обмен BTC на USDT?
Нет. Обмен одной виртуальной валюты на другую не является отчуждением по закону о PIT. Налог возникнет только при обмене на деньги, товар или услугу.
Плачу ли я налог, расплачиваясь криптовалютой в магазине?
Да. Оплата криптовалютой товара или услуги - это отчуждение, а доходом является рыночная стоимость полученного.
А как насчёт майнинга, стейкинга и эйрдропов?
Затраты на майнинг (оборудование, электроэнергия) не являются расходами для целей налога. Момент и способ налогообложения вознаграждений за стейкинг или эйрдропов бывают спорными - при значительных суммах стоит получить индивидуальное разъяснение.
Статья носит информационный характер и не является налоговой консультацией. Правовое состояние на 24 сентября 2026 года. В своей ситуации обратитесь к налоговому консультанту или получите индивидуальное разъяснение.
Источники
- Министерство финансов Польши - налогообложение продажи криптовалют (podatki.gov.pl, на польском)
- Официальная информационная брошюра к PIT-38 за 2025 год (PDF, на польском)
- Закон Польши о подоходном налоге с физических лиц от 26 июля 1991 года (ISAP)
- Разъяснения Минфина о солидарном сборе (на польском)
- Директива Совета (ЕС) 2023/2226 (DAC8) - EUR-Lex
- Министерство финансов Польши - закон о внедрении DAC8 подписан Президентом (на польском)
- Eureka - база налоговых разъяснений Польши
Добавить комментарий