
З 2019 року доходи від криптовалют у Польщі оподатковуються в окремому «кошику»: ви сплачуєте 19% з різниці між доходами та витратами і показуєте її в декларації PIT-38. Правила простіші, ніж здається, але кілька деталей - обмін між криптовалютами, перенесення витрат з минулих років чи курси NBP - регулярно створюють проблеми. Пояснюємо їх на прикладах. Посібник стосується податкових резидентів Польщі; правовий стан - вересень 2026 року.
Головне коротко
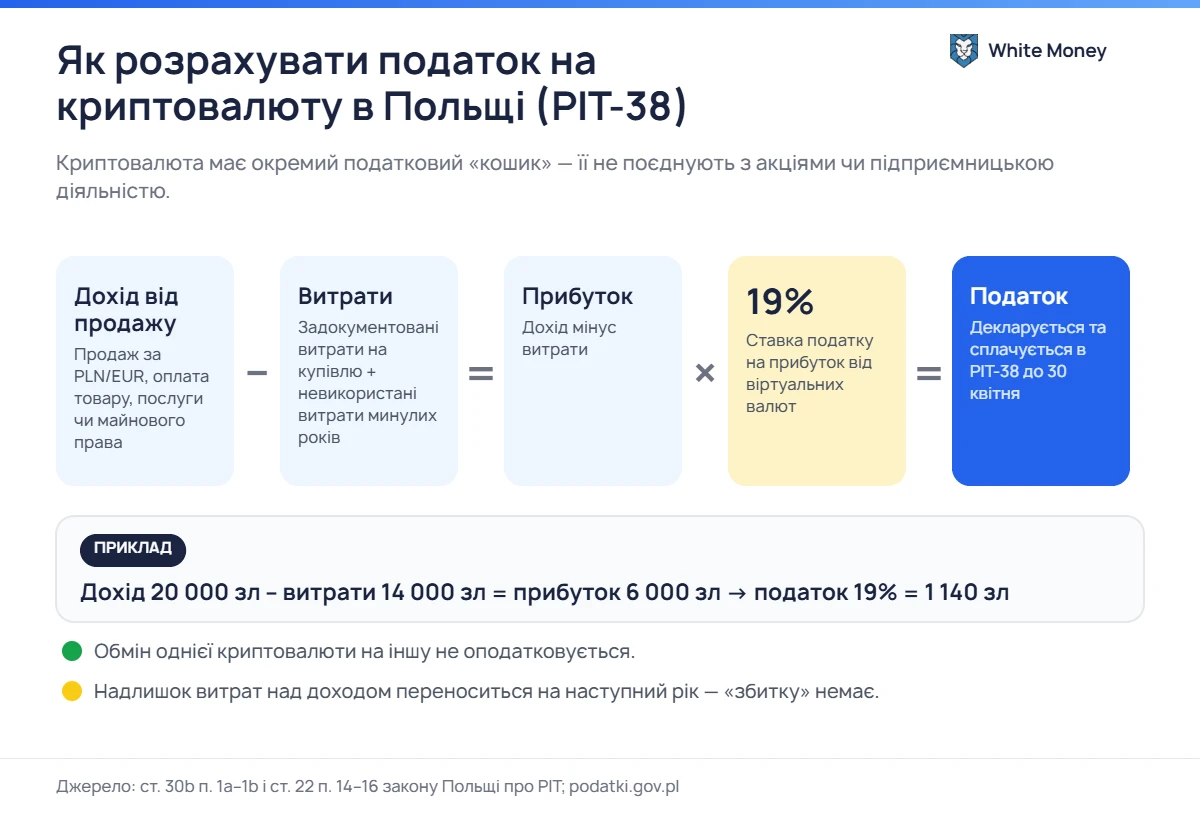
- Податок - 19% від доходу, тобто надходжень за вирахуванням документально підтверджених витрат (ст. 30b п. 1a-1b польського закону про PIT).
- Обмін однієї криптовалюти на іншу, наприклад BTC на ETH чи USDT, не створює оподатковуваного доходу.
- Збитку від криптовалют не буває - надлишок витрат переноситься на наступний рік.
- PIT-38 за 2026 рік подається з 15 лютого до 30 квітня 2027 року, навіть якщо того року ви лише купували.
- З 2026 року постачальники послуг із криптоактивами в ЄС збирають і передають податковим органам дані про операції клієнтів (DAC8).
1. Коли виникає дохід від криптовалюти
Польський закон про PIT розглядає відчуження віртуальної валюти як дохід від капіталу (ст. 17 п. 1 пп. 11). Ключове - визначення «відчуження» у ст. 17 п. 1f: це обмін віртуальної валюти на законний платіжний засіб, товар, послугу чи майнове право, інше ніж віртуальна валюта, а також погашення віртуальною валютою інших зобов’язань.
На практиці податок з’являється лише тоді, коли ви «виходите» з криптовалюти у традиційні гроші або розраховуєтеся нею за щось реальне. Поки ви переходите з токена в токен, доходу немає - це підтверджує Міністерство фінансів Польщі в роз’ясненнях на порталі podatki.gov.pl.
| Операція | Оподатковуваний дохід? | Що варто знати |
|---|---|---|
| Продаж BTC за PLN або EUR | Так | Доходом є отримана сума; іноземні валюти перераховуються за курсом NBP. |
| Оплата криптовалютою товару чи послуги | Так | Доходом є ринкова вартість товару чи послуги. |
| Обмін BTC на ETH або BTC на USDT | Ні | Операція нейтральна; витрати на такий обмін також не є витратами (ст. 23 п. 1 пп. 38d). |
| Купівля криптовалюти за PLN або EUR | Ні | Це витрата - її треба показати в PIT-38 за рік купівлі. |
| Переказ між власними гаманцями | Ні | Збережіть історію транзакцій (TXID) як доказ, що власник не змінився. |
А як щодо стейблкоїнів?
USDT та інші популярні стейблкоїни, як правило, підпадають під визначення віртуальної валюти, тому обмін BTC на USDT податково нейтральний. Менш очевидний статус токенів електронних грошей за регламентом MiCA (наприклад, USDC, EURC): проєкт польського закону про ринок криптоактивів передбачав їх пряме прирівняння до віртуальної валюти для цілей PIT, але станом на вересень 2026 року він не набрав чинності. Для великих сум варто проконсультуватися з податковим радником або отримати індивідуальне роз’яснення.
2. Як розрахувати податок: надходження, витрати і ставка 19%
Дохід - це різниця між надходженням від відчуження та витратами, визначеними у ст. 22 п. 14-16. З цієї суми сплачується 19% податку. Криптовалюти утворюють окремий кошик: їх не поєднують із доходами від акцій, похідних інструментів чи підприємницької діяльності (ст. 30b п. 5d).
Які видатки вважаються витратами
- документально підтверджені видатки, понесені безпосередньо на придбання криптовалюти за гроші (фіат), товар чи послугу,
- витрати на відчуження, зокрема комісії бірж, обмінників і посередників під час продажу,
- невикористані витрати минулих років, показані в попередній PIT-38.
Витратами не є, зокрема, відсотки за кредитом, узятим на купівлю криптовалюти, обладнання для майнінгу та спожита ним електроенергія, а також видатки на обмін однієї криптовалюти на іншу.
Витрати враховуються в році, коли їх понесено
На відміну від акцій, ви не прив’язуєте витрату до конкретної проданої одиниці (метод FIFO тут не застосовується). Усі витрати року потрапляють у спільний пул; якщо вони перевищують надходження, надлишок збільшує витрати наступного року (ст. 22 п. 16). Це підтверджують і індивідуальні роз’яснення Директора KIS, наприклад від 25 червня 2025 року (0112-KDIL2-1.4011.492.2025.1.KF).
Приклад на кілька років. У 2025 році ви купуєте криптовалюту на 10 000 зл і нічого не продаєте - подаєте PIT-38 з витратами 10 000 зл. У 2026 році продаєте частину за 8 000 зл і докуповуєте на 3 000 зл. Витрати 2026 року: 3 000 зл + 10 000 зл з минулих років = 13 000 зл, тож податку немає, а 5 000 зл переходять на 2027 рік.
Перерахунок іноземних валют
Надходження і витрати в іноземних валютах перераховуються в злоті за середнім курсом NBP останнього робочого дня перед днем отримання доходу чи понесення витрати. USDT чи BTC не є для цього «іноземною валютою» - важить момент обміну на фіат.
Іноземні доходи. Якщо ви податковий резидент Польщі, криптовалюту, продану на іноземній біржі, також декларуєте в Польщі. Дохід додається до польського кошика, а податок, сплачений за кордоном, віднімається (ст. 30b п. 5e-5f).
Солідарний збір
Якщо сукупні доходи, оподатковувані, зокрема, за ст. 30b (включно з криптовалютами), перевищать за рік 1 000 000 зл, з надлишку додатково сплачується 4% солідарного збору (ст. 30h), який декларується у формі DSF-1.
3. PIT-38 крок за кроком
Декларацію PIT-38 подають з 15 лютого до 30 квітня року, що настає за податковим; до цієї ж дати треба сплатити податок. За 2026 рік строк спливає 30 квітня 2027 року. Суми з криптовалют податкова не заповнить за вас - ви вносите їх самостійно в розділі про віртуальні валюти (у формі за 2025 рік це поля 36-38: надходження, витрати року та витрати минулих років).
- Завантажте історію транзакцій (CSV) з усіх бірж, обмінників і гаманців за весь рік.
- Відокремте операції з фіатом від обмінів крипто-крипто, які є нейтральними.
- Перерахуйте суми в іноземних валютах за курсом NBP дня, що передує транзакції.
- Підсумуйте надходження і витрати року, додайте невикористані витрати з попередньої PIT-38.
- Подайте декларацію через e-Urząd Skarbowy до 30 квітня і сплатіть податок на свій податковий мікрорахунок.
- Зберігайте документи щонайменше до кінця строку давності - 5 років від кінця року, в якому сплив строк сплати податку.
4. Як документувати витрати
Обов’язок довести витрати лежить на платнику податків. Найкраще працюють документи, що пов’язують вашу особу, суму та дату:
- підтвердження банківських переказів на біржу чи до обмінника,
- історія транзакцій і річні звіти бірж та онлайн-обмінників,
- підтвердження обміну з даними сторін, курсом і комісією,
- для P2P-угод - письмовий договір або підтвердження з даними контрагента та ідентифікатором транзакції в блокчейні.
Ідентифікатор транзакції (TXID) дає змогу показати, коли і на яку адресу надійшли кошти. Як його прочитати, пояснюємо в посібнику як перевірити криптотранзакцію в блокчейні.
5. DAC8: податкова знатиме більше
З 1 січня 2026 року діє директива DAC8 (2023/2226), що ґрунтується на стандарті OECD CARF. Постачальники послуг із криптоактивами збирають дані про клієнтів і їхні операції, а податкові служби країн ЄС обмінюються ними. У Польщі її впроваджує закон від 13 лютого 2026 року (Dz.U. 2026 poz. 347): звіти за рік подаються Голові Національної податкової адміністрації (KAS) до 30 червня наступного року, тож перші - за 2026 рік - у 2027 році.
Для платника це означає одне: розбіжності між PIT-38 і даними постачальників буде легше виявити. Варто вже зараз упорядкувати історію транзакцій і документи про витрати.
6. Найпоширеніші помилки
- Відсутність PIT-38 у році, коли були лише купівлі. Закон вимагає показувати витрати навіть без надходжень (ст. 30b п. 6a). Це можна виправити коригувальною декларацією.
- Обмін крипто-крипто як продаж - безпідставно збільшує дохід і податок.
- Змішування криптовалют з акціями - збитки на фондовому ринку не можна відняти від прибутку з криптовалют, і навпаки.
- Курс NBP дня транзакції замість останнього робочого дня перед нею.
- Відсутність документів щодо P2P - без них складно захистити витрати під час перевірки.
7. Часті запитання
Чи треба подавати PIT-38, якщо я лише купував криптовалюту?
Так. Витрати року без надходжень показують у декларації, щоб урахувати їх у наступних роках.
Чи оподатковується обмін BTC на USDT?
Ні. Обмін однієї віртуальної валюти на іншу не є відчуженням за законом про PIT. Податок виникне лише при обміні на гроші, товар чи послугу.
Чи сплачую я податок, розраховуючись криптовалютою в магазині?
Так. Оплата криптовалютою товару чи послуги - це відчуження, а доходом є ринкова вартість отриманого.
А як щодо майнінгу, стейкінгу та ейрдропів?
Видатки на майнінг (обладнання, електроенергія) не є витратами для цілей податку. Момент і спосіб оподаткування винагород за стейкінг чи ейрдропів бувають спірними - для значних сум варто отримати індивідуальне роз’яснення.
Стаття має інформаційний характер і не є податковою консультацією. Правовий стан на 24 вересня 2026 року. У своїй ситуації зверніться до податкового радника або отримайте індивідуальне роз’яснення.
Джерела
- Міністерство фінансів Польщі - оподаткування продажу криптовалют (podatki.gov.pl, польською)
- Офіційна інформаційна брошура до PIT-38 за 2025 рік (PDF, польською)
- Закон Польщі про податок на доходи фізичних осіб від 26 липня 1991 року (ISAP)
- Роз’яснення Мінфіну щодо солідарного збору (польською)
- Директива Ради (ЄС) 2023/2226 (DAC8) - EUR-Lex
- Міністерство фінансів Польщі - закон про впровадження DAC8 підписано Президентом (польською)
- Eureka - база податкових роз’яснень Польщі
Залишити відповідь